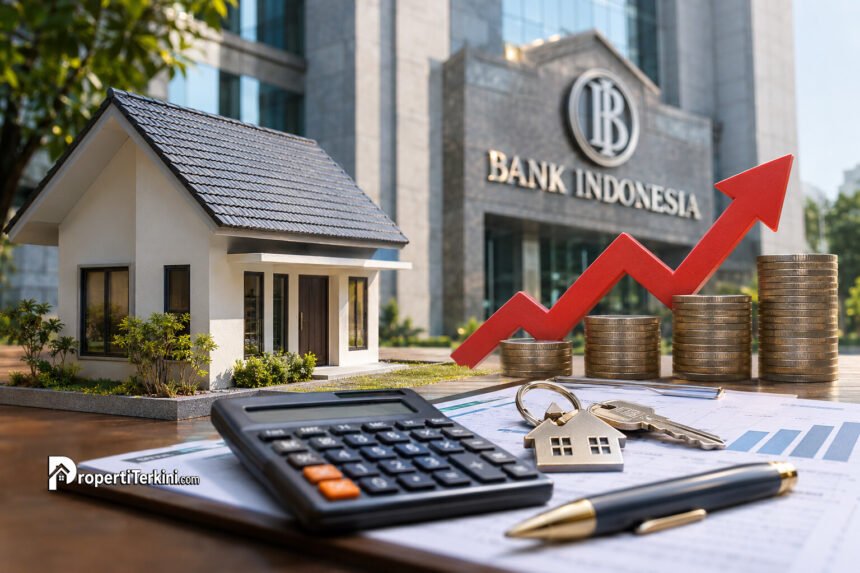
PropertiTerkini.com, (JAKARTA) — Bank Indonesia (BI) menaikkan suku bunga acuan atau BI Rate sebesar 25 basis poin (bps) menjadi 6 persen. Keputusan dalam Rapat Dewan Gubernur (RDG) pada 17–18 November 2026 tersebut menjadi perhatian sektor properti, terutama bagi masyarakat yang masih mencicil rumah dengan skema suku bunga mengambang atau floating rate.
Selain BI Rate, bank sentral menaikkan suku bunga Deposit Facility sebesar 25 bps menjadi 5,25 persen dan Lending Facility menjadi 6,75 persen. Keputusan tersebut diumumkan Gubernur BI Destry Damayanti dalam konferensi pers hasil RDG di Jakarta, Rabu (18/11/2026).
Destry menjelaskan, kenaikan suku bunga merupakan langkah antisipatif untuk menjaga stabilitas nilai tukar rupiah di tengah ketidakpastian global sekaligus mempertahankan inflasi dalam sasaran.

“Kenaikan ini sebagai langkah untuk semakin memperkuat stabilisasi nilai tukar rupiah dari dampak meningkatnya ketidakpastian global,” kata Destry.
Mengapa BI Rate Naik Menjadi 6 Persen?
Kebijakan tersebut tidak terlepas dari tekanan eksternal yang masih membayangi perekonomian. BI mencatat nilai tukar rupiah pada 17 November 2026 berada di level Rp18.245 per dolar AS, melemah 0,66 persen dibandingkan posisi akhir Oktober.
Salah satu risiko yang dicermati adalah kemungkinan pengetatan kebijakan moneter Amerika Serikat. Gubernur BI menyebut langkah kenaikan suku bunga dilakukan secara pre-emptive untuk mengantisipasi perkembangan ekonomi global, termasuk peluang kenaikan suku bunga The Fed pada Desember 2026 dan kemungkinan berlanjut pada 2027.
Destry menyampaikan, “Memang ini merupakan pre-emptive yang kita lakukan juga supaya juga bisa meng-anchor inflasi ke depan,” seperti diberitakan ANTARA.
BI juga berupaya menjaga inflasi 2026–2027 tetap dalam sasaran 2,5 persen plus minus 1 persen. Pada Oktober 2026, inflasi tercatat 3,23 persen secara tahunan, sedikit lebih rendah dibandingkan September yang mencapai 3,28 persen.
Kenaikan BI Rate pada November ini merupakan yang ketiga sepanjang 2026. Setelah kenaikan kumulatif 100 bps pada Mei–Juni, penyesuaian terbaru membuat kenaikan suku bunga acuan sepanjang tahun berjalan mencapai 125 bps.
Bagaimana Kenaikan BI Rate Memengaruhi Bunga KPR?
Kenaikan BI Rate dapat memengaruhi biaya dana perbankan dan penetapan suku bunga kredit. Namun, perubahan suku bunga acuan tidak otomatis diteruskan dengan besaran dan waktu yang sama kepada seluruh debitur.
Destry Damayanti mengakui adanya jalur transmisi tersebut. “BI-Rate kita tahu memang pasti akan ada transmisi kepada sektor perbankan,” katanya.
Dalam praktiknya, bank mempertimbangkan sejumlah komponen ketika menetapkan bunga kredit, antara lain harga pokok dana atau cost of fund, biaya operasional, margin keuntungan, kondisi likuiditas, serta risiko kredit. Karena itu, respons setiap bank terhadap perubahan BI Rate dapat berbeda.
Bagi pemilik KPR, skema bunga menjadi faktor penting. Pada masa fixed rate, bunga ditetapkan sesuai periode yang disepakati dalam perjanjian kredit. Setelah periode tersebut berakhir, bunga dapat beralih menjadi floating rate yang mengikuti kebijakan penetapan bunga bank.
Dengan demikian, debitur yang masih menikmati bunga tetap tidak serta-merta mengalami perubahan cicilan akibat kenaikan BI Rate. Sementara itu, pemilik KPR yang sudah memasuki masa bunga mengambang perlu mencermati jadwal evaluasi dan ketentuan penyesuaian bunga dari bank pemberi kredit.
Simulasi Cicilan KPR Jika Bunga Floating Naik
Untuk melihat potensi dampaknya, berikut simulasi angsuran KPR dengan asumsi sisa pokok pinjaman Rp500 juta dan tenor tersisa 15 tahun atau 180 bulan. Perhitungan menggunakan metode anuitas dengan dua skenario bunga.
| Skenario bunga per tahun | Estimasi cicilan per bulan |
|---|---|
| 8,5 persen | Rp4,92 juta |
| 9 persen | Rp5,07 juta |
| Selisih | Rp147.635 |
Dalam simulasi tersebut, kenaikan bunga dari 8,5 persen menjadi 9 persen meningkatkan angsuran sekitar Rp147.635 per bulan atau sekitar Rp1,77 juta dalam setahun.
Angka ini merupakan ilustrasi, bukan proyeksi kenaikan bunga KPR akibat keputusan BI. Perubahan aktual bergantung pada kebijakan bank, sisa pokok pinjaman, tenor, serta ketentuan dalam perjanjian kredit.
Kebijakan BI Menjaga Kredit Tetap Tumbuh
Di tengah pengetatan kebijakan moneter, BI tetap mempertahankan arah kebijakan makroprudensial yang akomodatif untuk mendukung pembiayaan sektor riil.
Data BI menunjukkan kredit perbankan pada Oktober 2026 tumbuh 13,21 persen secara tahunan. Pertumbuhan tersebut ditopang kredit investasi sebesar 21,32 persen, kredit modal kerja 12,99 persen, dan kredit konsumsi 4,73 persen.
BI juga mencatat pertumbuhan ekonomi Indonesia pada kuartal III 2026 mencapai 5,47 persen, meningkat dibandingkan kuartal sebelumnya sebesar 5,29 persen. Meski demikian, angka pertumbuhan kredit konsumsi tersebut tidak dapat disamakan dengan pertumbuhan KPR karena mencakup berbagai jenis pembiayaan konsumsi.
Untuk menjaga likuiditas dan penyaluran pembiayaan, BI menyiapkan penguatan insentif Kebijakan Insentif Likuiditas Makroprudensial (KLM). Mulai 1 Desember 2026, alokasi KLM melalui financing channel ditetapkan paling tinggi 3 persen dari Dana Pihak Ketiga (DPK), terutama untuk mendukung sektor usaha pencipta lapangan kerja dan pembiayaan UMKM.
Kebijakan tersebut menjadi bagian dari upaya menjaga keseimbangan antara stabilitas moneter dan pertumbuhan kredit. Namun, insentif KLM tersebut bukan program khusus untuk menurunkan bunga KPR.
Debitur KPR Perlu Mencermati Perubahan Bunga
Kenaikan BI Rate menjadi 6 persen menambah faktor yang perlu diperhitungkan dalam pembiayaan perumahan. Dampaknya terhadap cicilan tidak berlangsung seragam karena bergantung pada skema kredit dan kebijakan masing-masing bank.
Bagi debitur yang memasuki periode floating rate, informasi mengenai besaran bunga berjalan, jadwal evaluasi, dan mekanisme perubahan angsuran menjadi hal penting untuk dicermati.
Di sisi lain, perbankan masih menghadapi dorongan untuk menjaga pertumbuhan kredit di tengah kebutuhan mempertahankan stabilitas likuiditas dan nilai tukar. Perkembangan suku bunga perbankan dalam beberapa bulan mendatang akan menjadi salah satu indikator penting bagi pasar pembiayaan rumah.
Dengan demikian, kenaikan BI Rate bukan berarti seluruh cicilan KPR langsung membengkak. Namun, bagi pemilik KPR dengan bunga mengambang, perubahan arah suku bunga menjadi sinyal yang patut diperhatikan.
Harga Rumah Stabil, Transaksi Properti Melambat pada Kuartal III 2026, Ini Peta Pergerakannya
***
Untuk berita santai yang tak kalah seru, mampir juga ke: PropertiPlus.com dan WA Channel